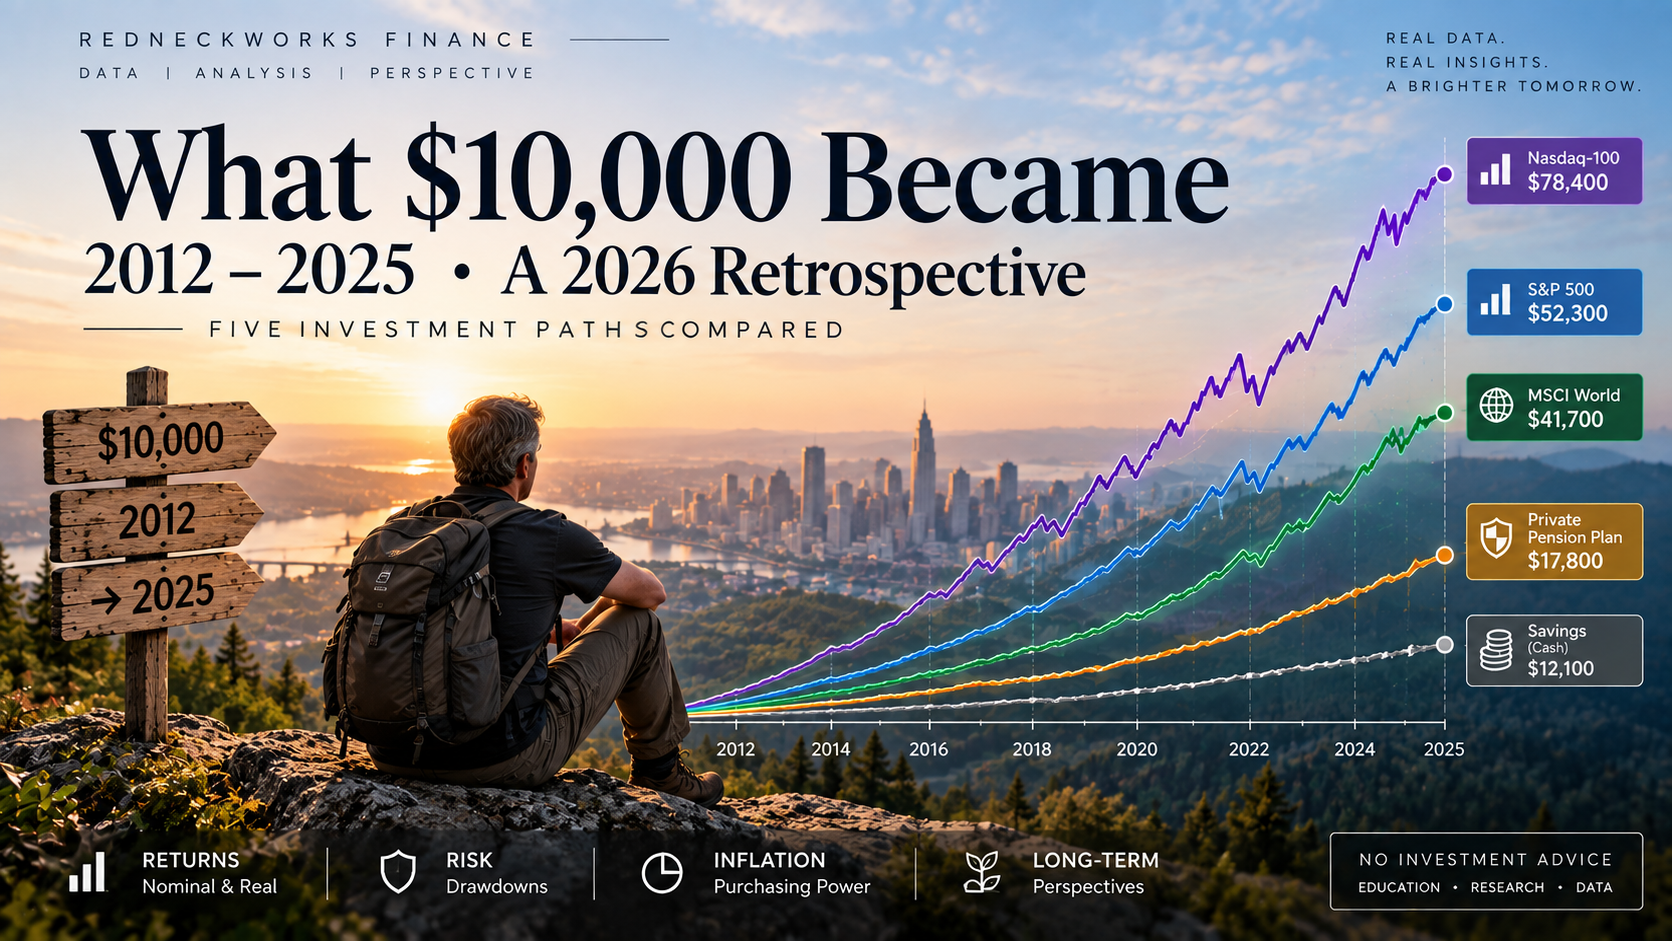
10.000 Dollar vor 15 Jahren angelegt: Sparbuch, Rentenversicherung oder Aktienmarkt?
Historische Analyse: Was wurde aus 10.000 USD von 2012 bis 2025? Vergleich von Sparanlage, privater Rentenversicherung, MSCI World, S&P 500 und Nasdaq-100 inklusive Inflation, realer Kaufkraft und Drawdowns. Keine Anlageberatung.
Was wäre passiert, wenn Anfang 2012 10.000 US-Dollar angelegt und anschließend ohne weitere Einzahlungen liegen gelassen worden wären? Wir vergleichen eine klassische Sparanlage, eine private Rentenversicherung als Modellbenchmark, den MSCI World, den S&P 500 und den Nasdaq-100.
Dabei geht es nicht nur um den höchsten Endwert. Entscheidend sind drei Größen: Rendite, Risiko und Kaufkraft.
Startkapital: 10.000 USD
Zeitraum: 2012 bis Ende 2025
Keine weiteren Einzahlungen
Aktienindizes mit reinvestierten Ausschüttungen, soweit die verwendete Total-Return-/Gross-Return-Reihe dies abbildet
Inflationsbereinigung über den U.S. Consumer Price Index (CPI-U)
Ausgangspunkt: 10.000 Dollar
Alle Varianten beginnen mit demselben Kapital:
Für einen Aktienindex wird die historische Entwicklung aus dem Verhältnis der Total-Return-Indexstände abgeleitet:
Damit wird keine konstante Durchschnittsrendite unterstellt; die Kapitalentwicklung folgt den tatsächlich beobachteten Jahresrenditen.
Was wurde aus 10.000 Dollar?
Auf Basis der für die Grafikserie verwendeten historischen Jahresrenditen ergeben sich zum Ende 2025 ungefähr folgende nominale Werte:
Quellen der Renditereihen: MSCI World – MSCI Factsheet · S&P 500 – historische Total Returns · Nasdaq-100 Total Return (XNDX)
Sparanlage: 10.212 USD
Private Rentenversicherung*: 14.053 USD
MSCI World: 51.787 USD
S&P 500: 70.507 USD
Nasdaq-100: 128.212 USD
* Die Rentenversicherung ist eine Modellbenchmark aus historischen Beitragsrenditen. Sie ist keine beobachtete Wertentwicklung eines konkreten Vertrags und wegen der Einmalanlage von 10.000 USD methodisch nur eingeschränkt mit einer klassischen Police gegen laufenden Beitrag vergleichbar.
Grafik 1 – Was aus 10.000 Dollar wurde
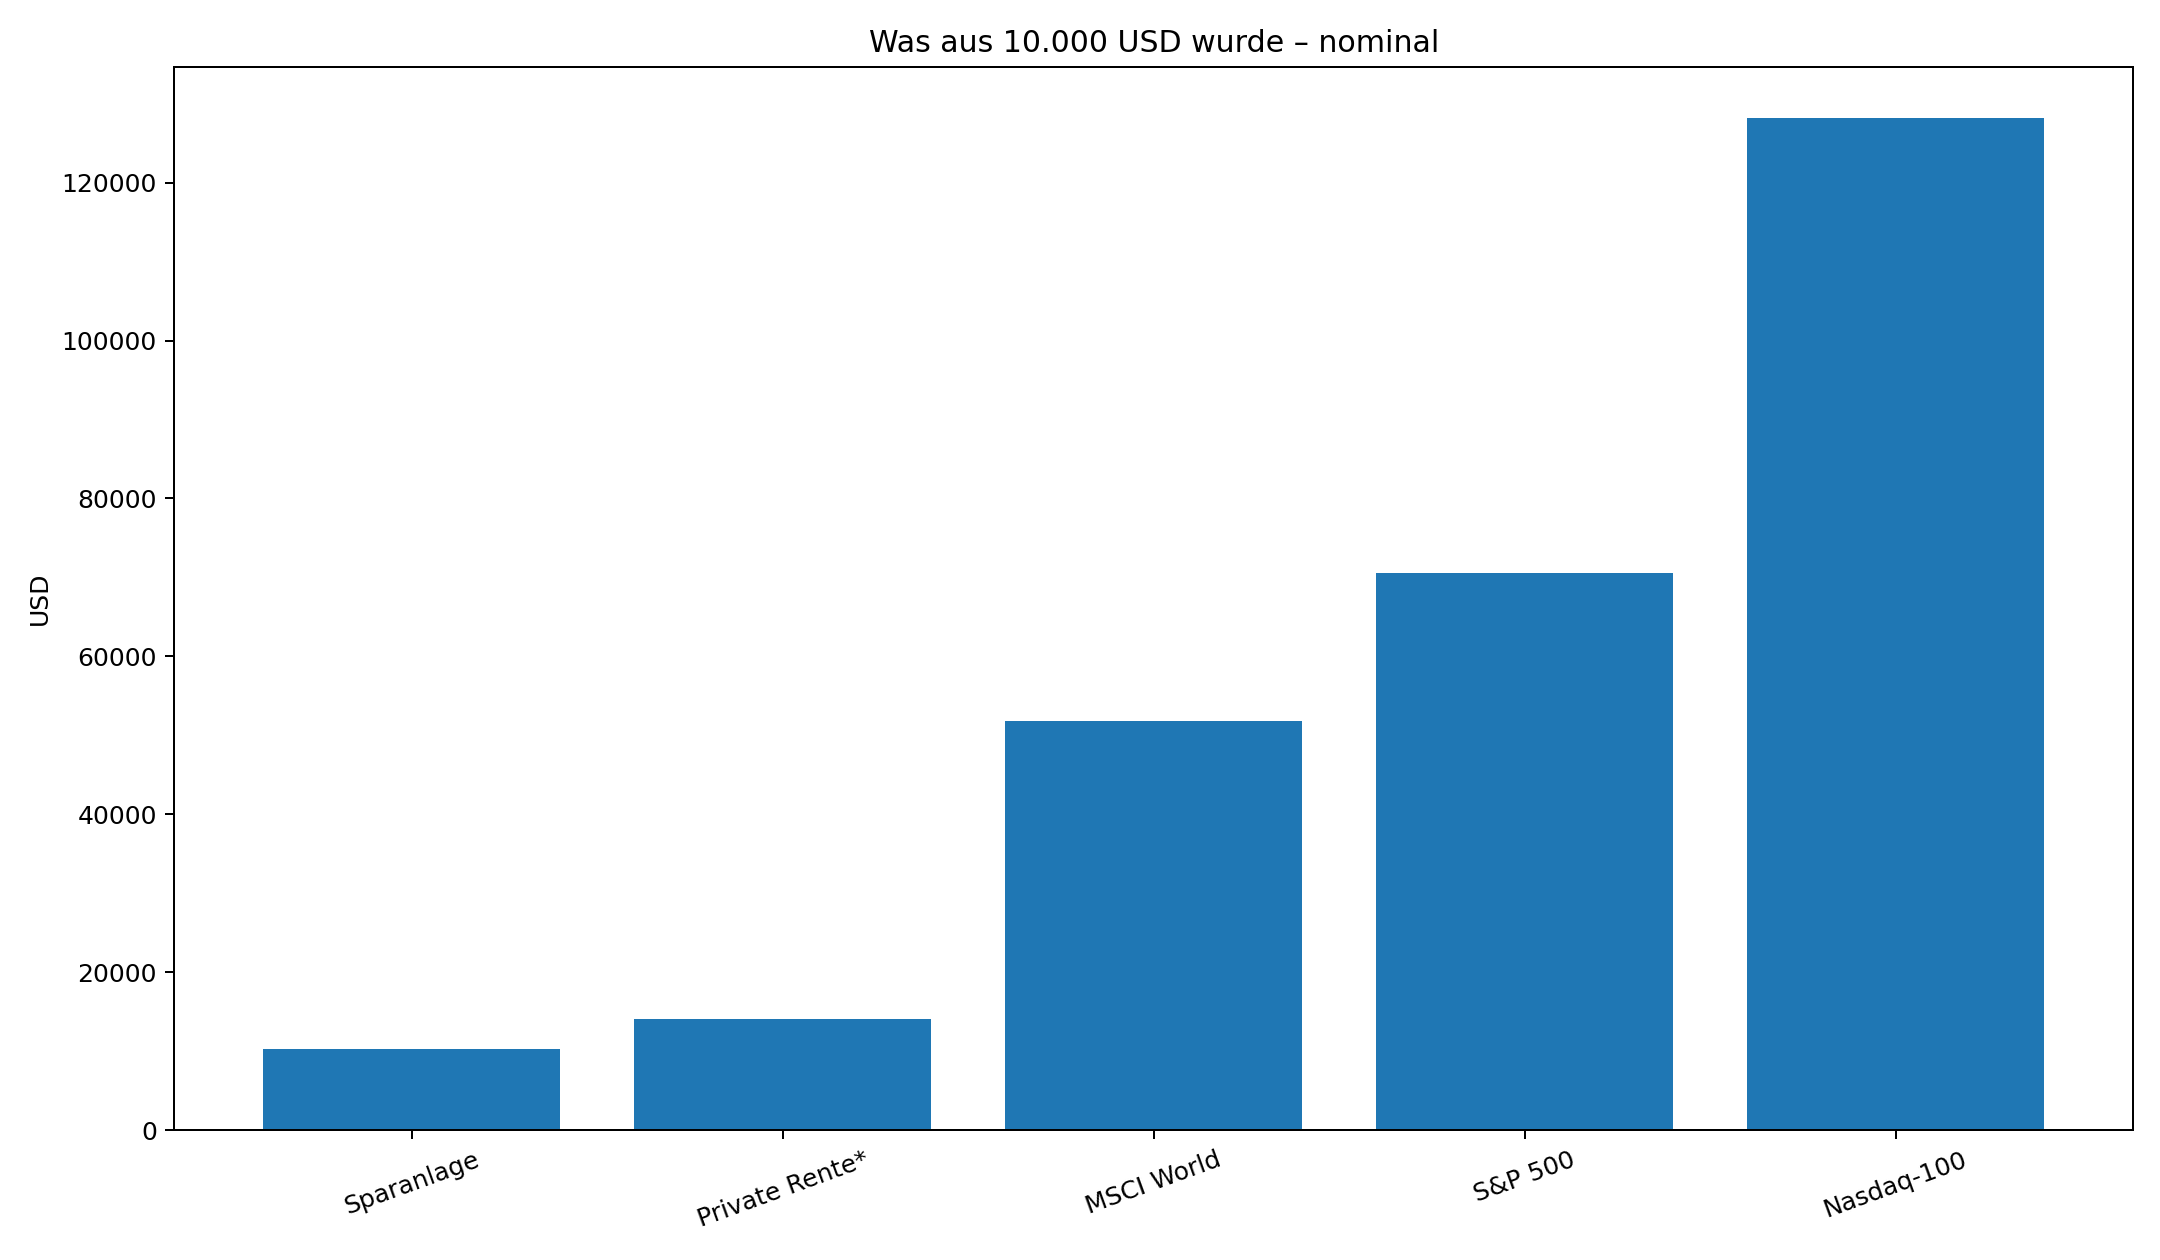
Abb. 1: Nominaler Endwert eines Anfang 2012 angelegten Kapitals von 10.000 USD bis Ende 2025. Aktienwerte basieren auf historischen Total-Return-/Gross-Return-Reihen; die private Rentenversicherung ist eine Modellbenchmark.
Warum kleine Renditeunterschiede langfristig so wichtig werden
Der Zinseszinseffekt lässt sich grundsätzlich darstellen als:
Die annualisierte Rendite wird als CAGR berechnet:
Für den betrachteten Zeitraum ergeben sich näherungsweise 0,15 % für die Sparanlage, 2,46 % für die modellierte private Rentenversicherung, 12,46 % für den MSCI World, 14,97 % für den S&P 500 und 19,99 % für den Nasdaq-100.
Aber 10.000 Dollar sind nicht mehr 10.000 Dollar
Der nominale Endwert ignoriert die Inflation. Der verwendete CPI-U-Jahresdurchschnitt steigt von 98,556 im Jahr 2012 auf 138,289 im Jahr 2025. Damit stieg das allgemeine Preisniveau im Vergleich um rund 40,3 Prozent.
Quelle Inflation: U.S. Bureau of Labor Statistics – CPI-U
Um Ende 2025 ungefähr dieselbe Kaufkraft wie 10.000 USD im Jahr 2012 zu besitzen, wären deshalb rund 14.031 USD erforderlich:
Nominaler Gewinn kann real ein Verlust sein
Die Sparanlage wächst nominal auf etwa 10.212 USD. Das liegt deutlich unter den rund 14.031 USD, die zum Erhalt der ursprünglichen Kaufkraft nötig wären.
Quelle Sparzinsen: FDIC/FRED – historische Savings Rate · FDIC/FRED – aktuelle Savings Rate
Der reale Wert ergibt sich aus:
Für die Sparanlage entspricht das Ende 2025 ungefähr 7.278 USD in Kaufkraft von 2012 – ein realer Kaufkraftverlust von rund 27 Prozent.
Grafik 2 – Nominaler Wert vs. reale Kaufkraft
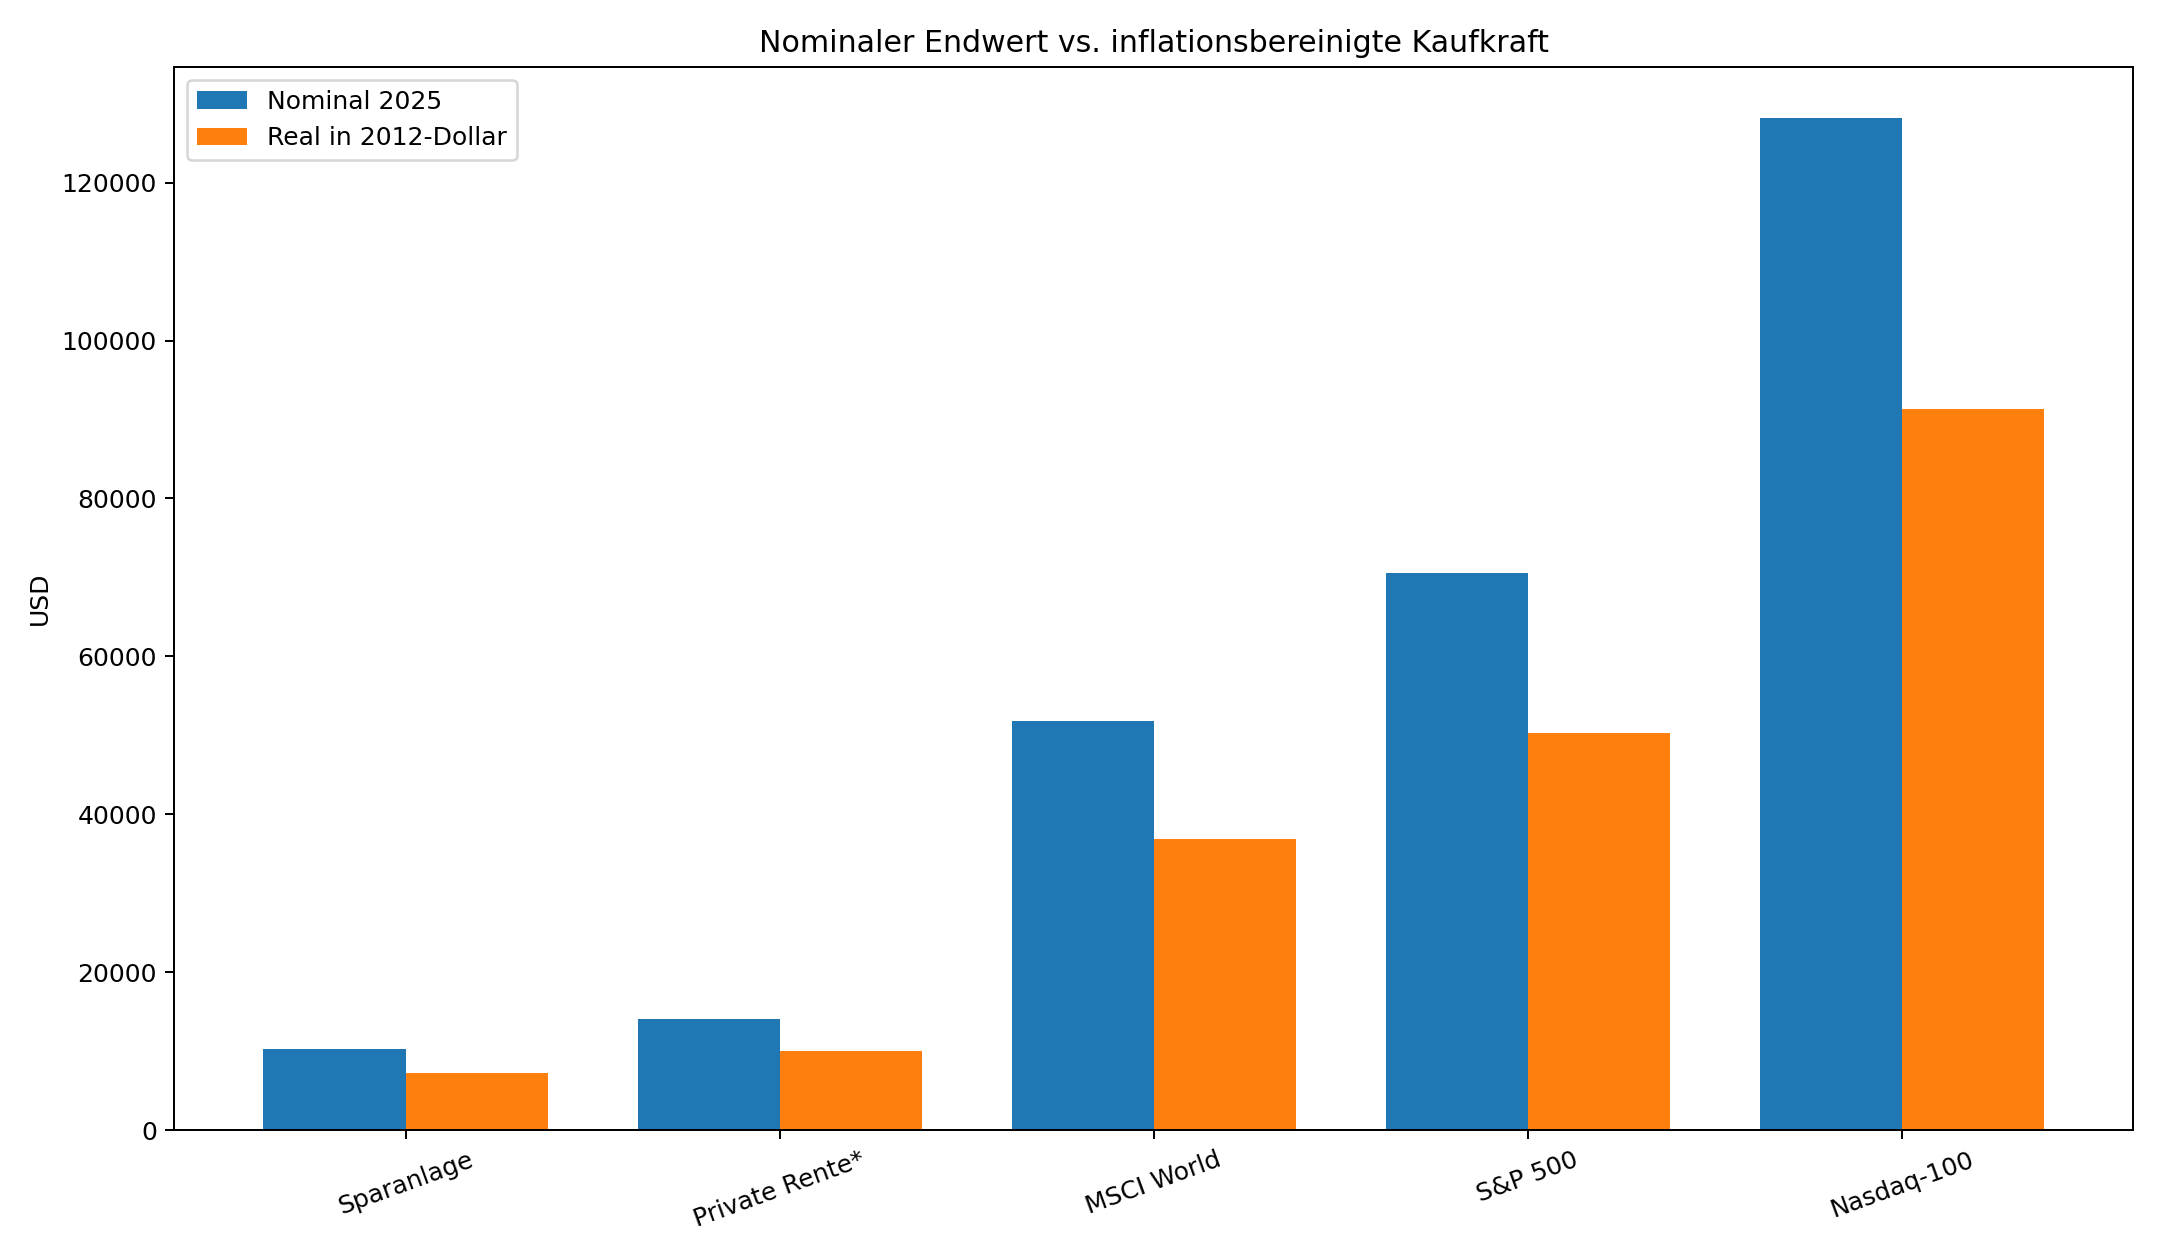
Abb. 2: Nominale Endwerte Ende 2025 im Vergleich zu inflationsbereinigten Werten in Dollar-Kaufkraft von 2012. Die Inflation reduziert den realen Vermögenswert jeder Anlage, besonders sichtbar bei der niedrig verzinsten Sparanlage.
Inflation als unsichtbarer Verlust
Bei einer Bankanlage schwankt der Kontostand kaum. Trotzdem kann ein realer Verlust entstehen, wenn die nominale Verzinsung unter der Inflation liegt:
Näherungsweise gilt:
Genauer:
Grafik 3 – Sparanlage vs. Kaufkrafterhalt
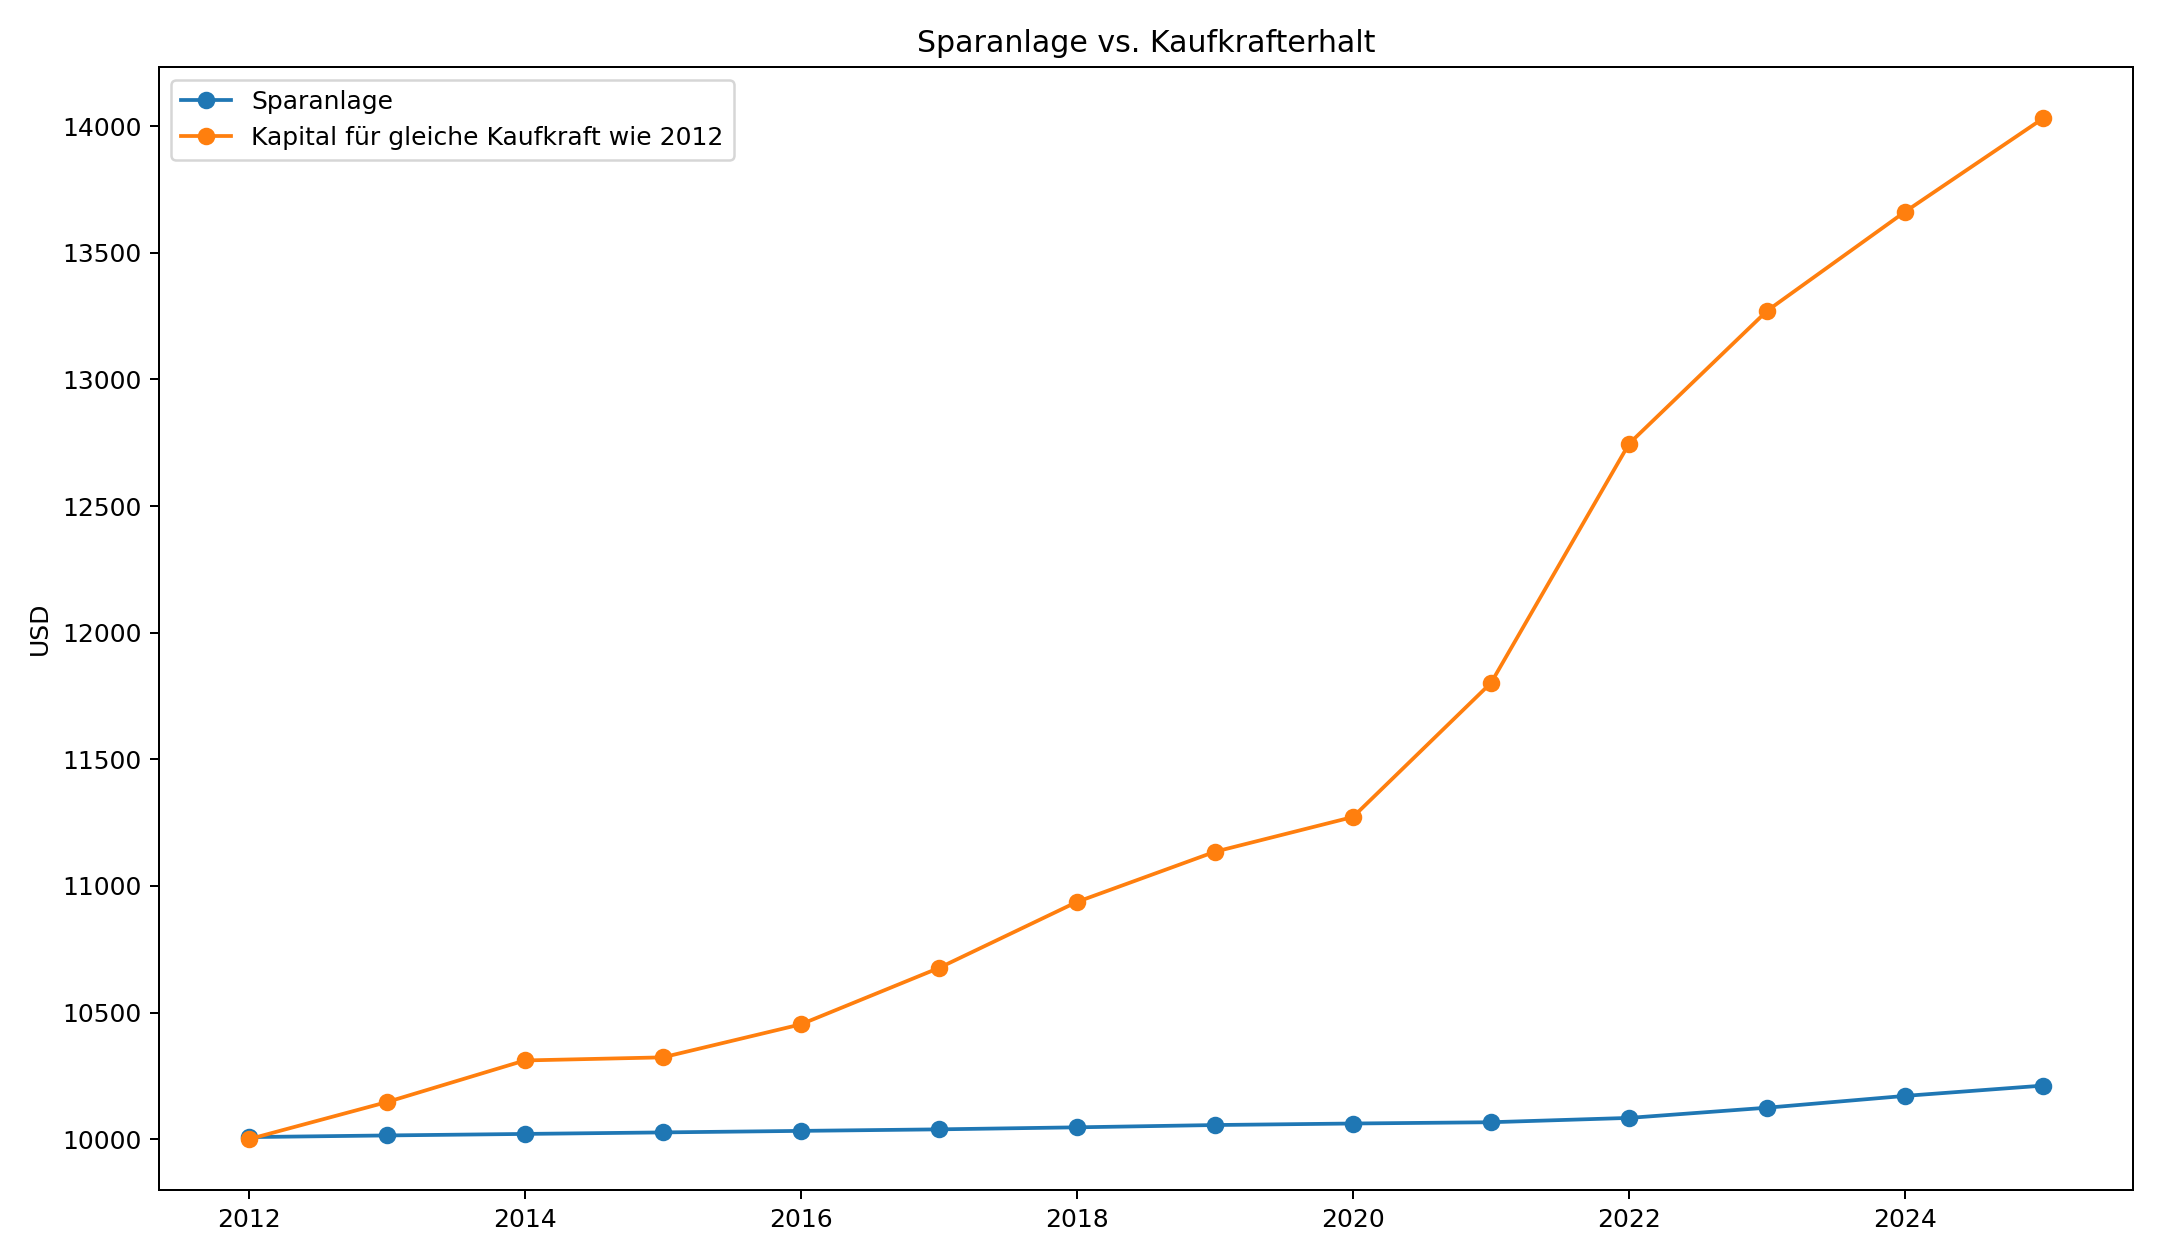
Abb. 3: Entwicklung der Sparanlage gegenüber dem Kapital, das jeweils notwendig gewesen wäre, um die Kaufkraft von 10.000 USD aus dem Jahr 2012 zu erhalten. Die wachsende Lücke zeigt den realen Kaufkraftverlust.
Die private Rentenversicherung
Eine klassische private Rentenversicherung ist nicht direkt mit einem Aktienindex vergleichbar. Kosten, Garantien, Überschussbeteiligungen, Laufzeit und Rückkaufswerte beeinflussen die tatsächliche Kundenrendite.
Vereinfacht kann nach Abschluss- und Vertriebskosten gelten:
und bei laufenden Kosten:
Assekurata meldete für klassische Verträge 2025 eine laufende Verzinsung von 2,53 %, eine Gesamtverzinsung von 3,22 % und eine illustrierte Beitragsrendite von 2,32 %. Für Einmalbeitragspolicen lagen die Renditen in einer Assekurata-Untersuchung deutlich niedriger; bei zwölfjähriger Aufschubzeit wurde im Durchschnitt eine Beitragsrendite von 1,07 % ausgewiesen. Deshalb ist unsere bisherige Rentenlinie als Benchmark und nicht als exakte Einmalbeitragspolice zu verstehen.
Quellen Rentenversicherung: Assekurata Marktstudie 2025 · Assekurata Einmalbeitragspolicen
Rendite ist nicht kostenlos
Die Aktienindizes erzielten erheblich höhere Endwerte, dafür musste ein Anleger deutliche zwischenzeitliche Verluste aushalten. Besonders sichtbar war dies 2022: Der Nasdaq-100 Total Return verlor im Kalenderjahr 32,38 Prozent.
Quelle: Nasdaq – NASDAQ-100 Total Return Index (XNDX)
Grafik 4 – Die Reise der 10.000 Dollar
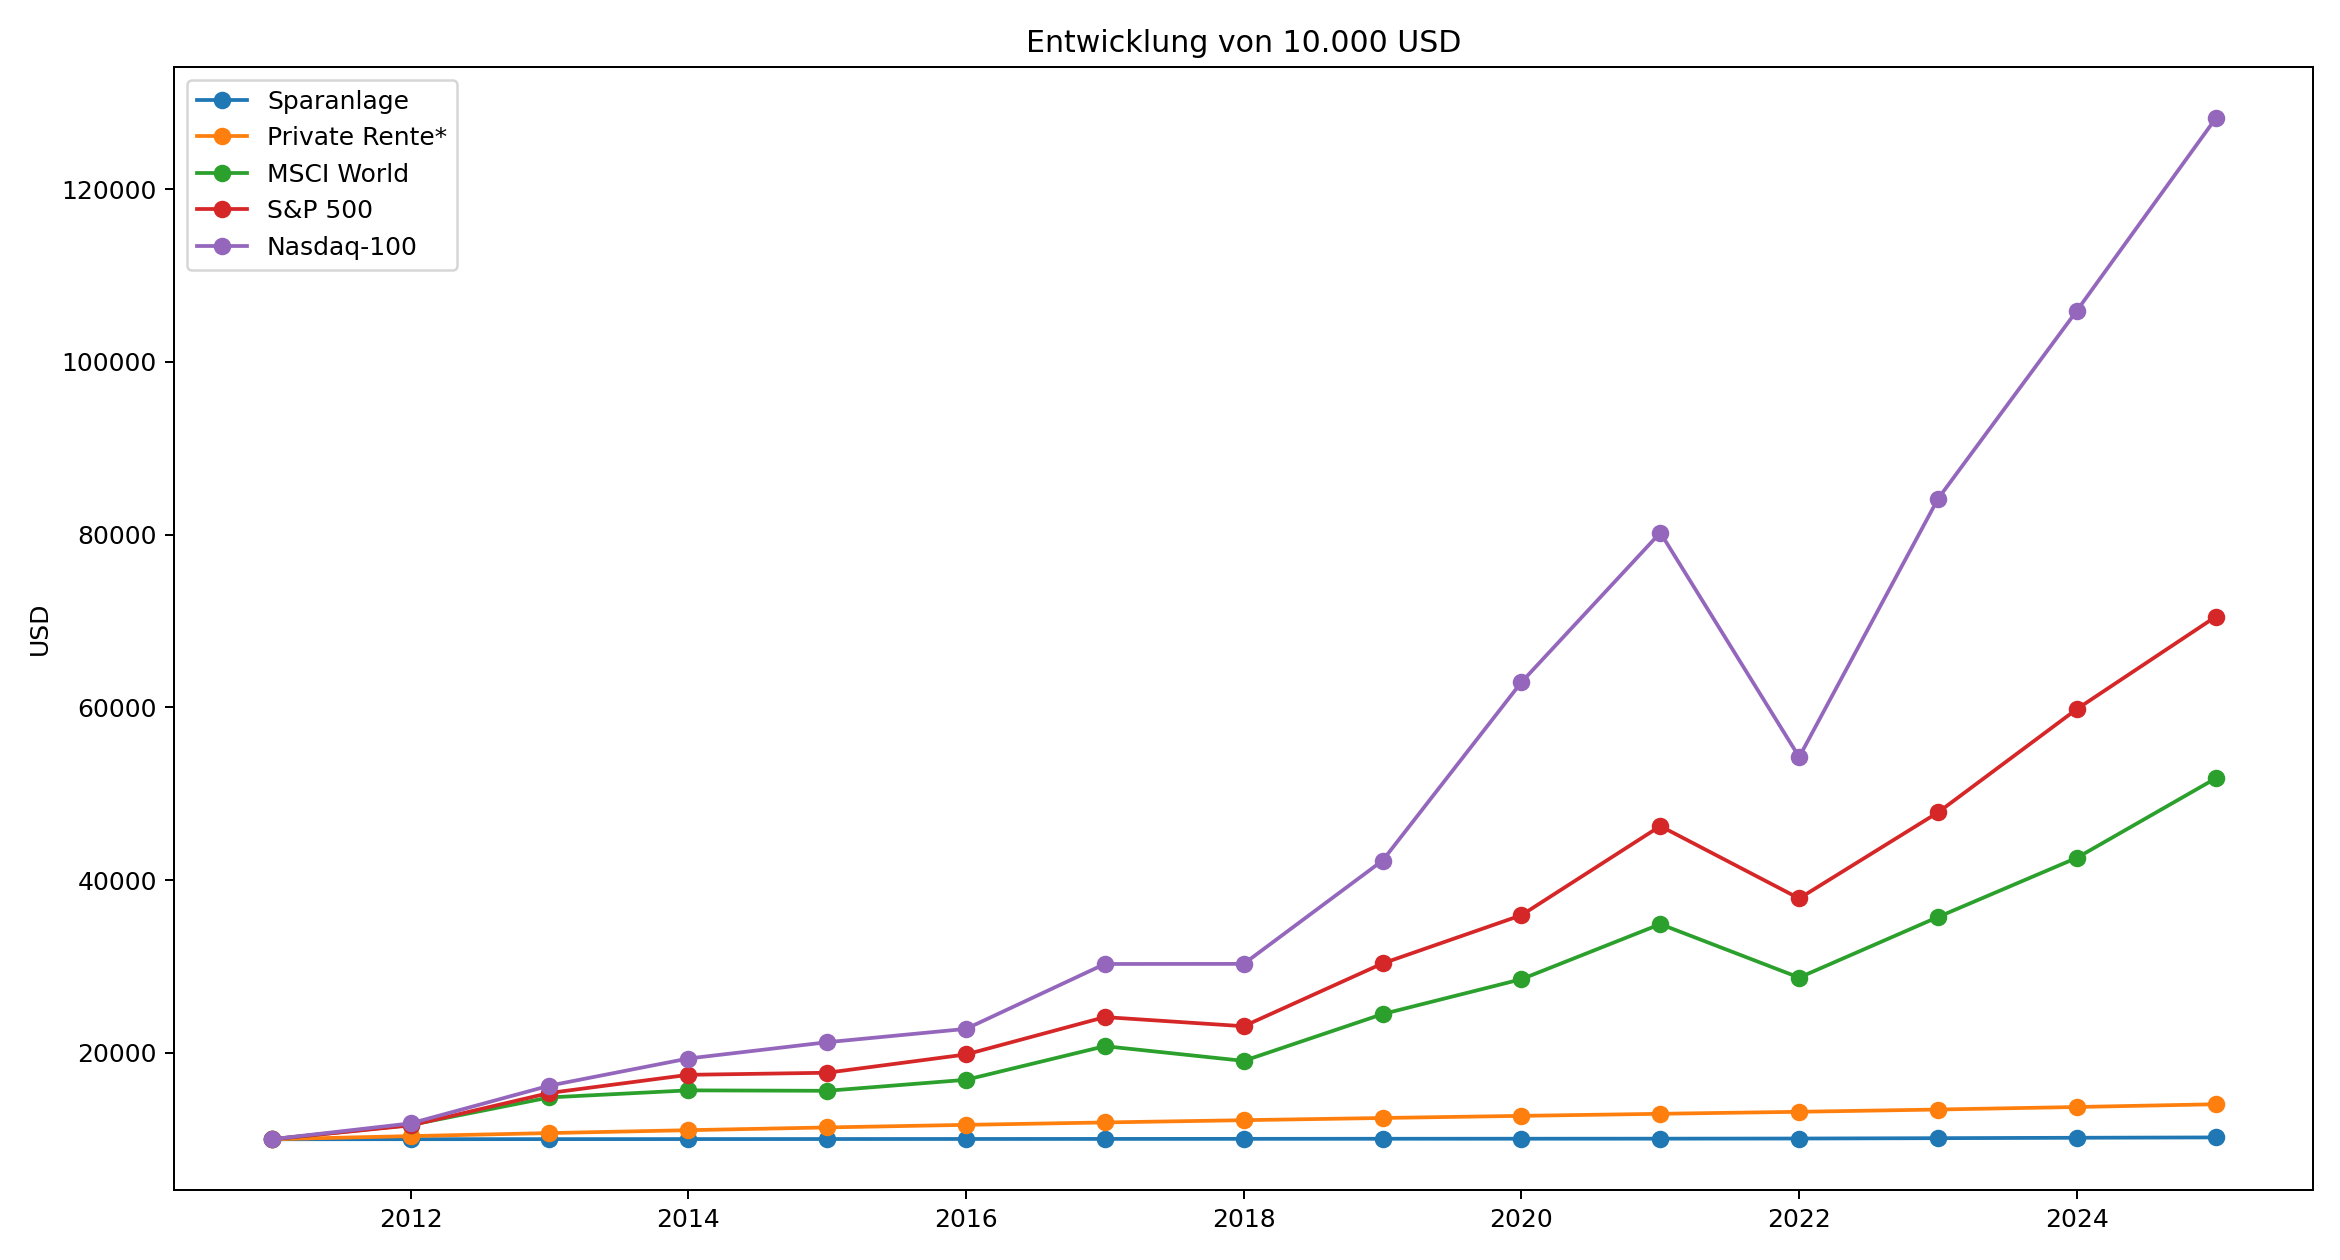
Abb. 4: Historische Entwicklung eines Startkapitals von 10.000 USD anhand der verwendeten Jahresrenditen von 2012 bis 2025. Die Darstellung macht den Zinseszinseffekt und die starken Unterschiede zwischen den Anlageklassen sichtbar.
Wie messen wir einen Drawdown?
Zunächst wird der bis zu einem Zeitpunkt höchste Portfoliowert bestimmt:
Der Drawdown ist anschließend der prozentuale Abstand zu diesem Hoch:
Der größte beobachtete Einbruch ist der Maximum Drawdown:
Grafik 5 – Drawdown vom bisherigen Höchststand
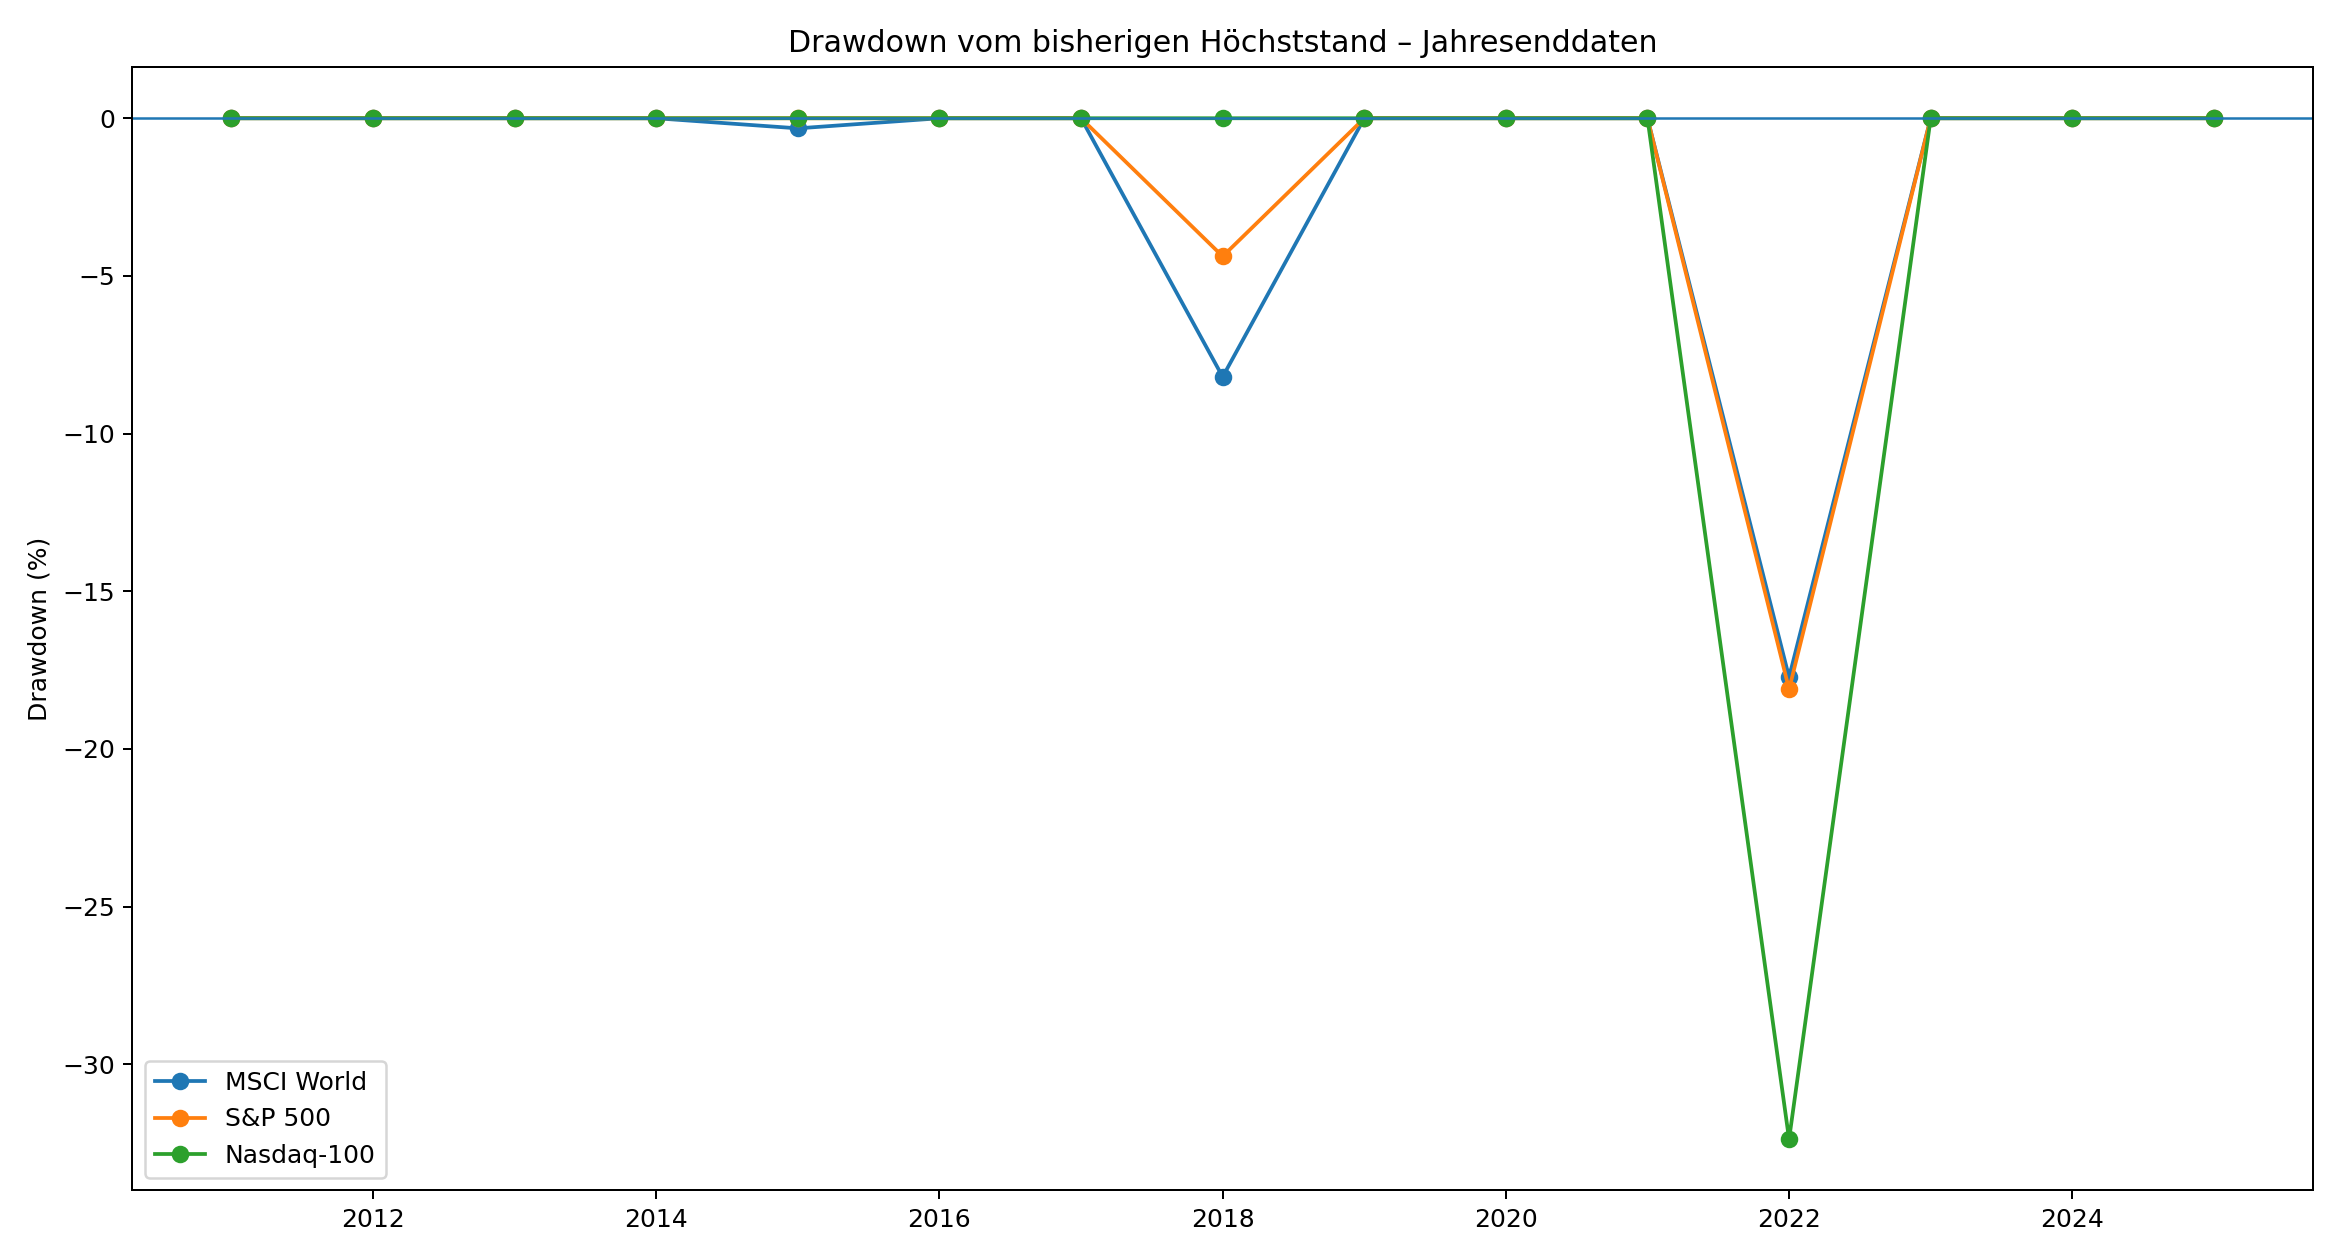
Abb. 5: Drawdowns von MSCI World, S&P 500 und Nasdaq-100 auf Basis von Jahresendwerten. Wichtig: Kurzfristige Intrayear-Einbrüche – insbesondere der COVID-Crash im März 2020 – werden dadurch unterschätzt. Für eine finale Risikostudie sind Monats- oder Tagesdaten vorzuziehen.
Rendite und Risiko gehören zusammen
Der Endwert allein zeigt nicht, welche Verluste ein Anleger auf dem Weg dorthin tolerieren musste. Deshalb werden annualisierte Rendite und Drawdown gemeinsam betrachtet.
Grafik 6 – Rendite vs. historischer Drawdown
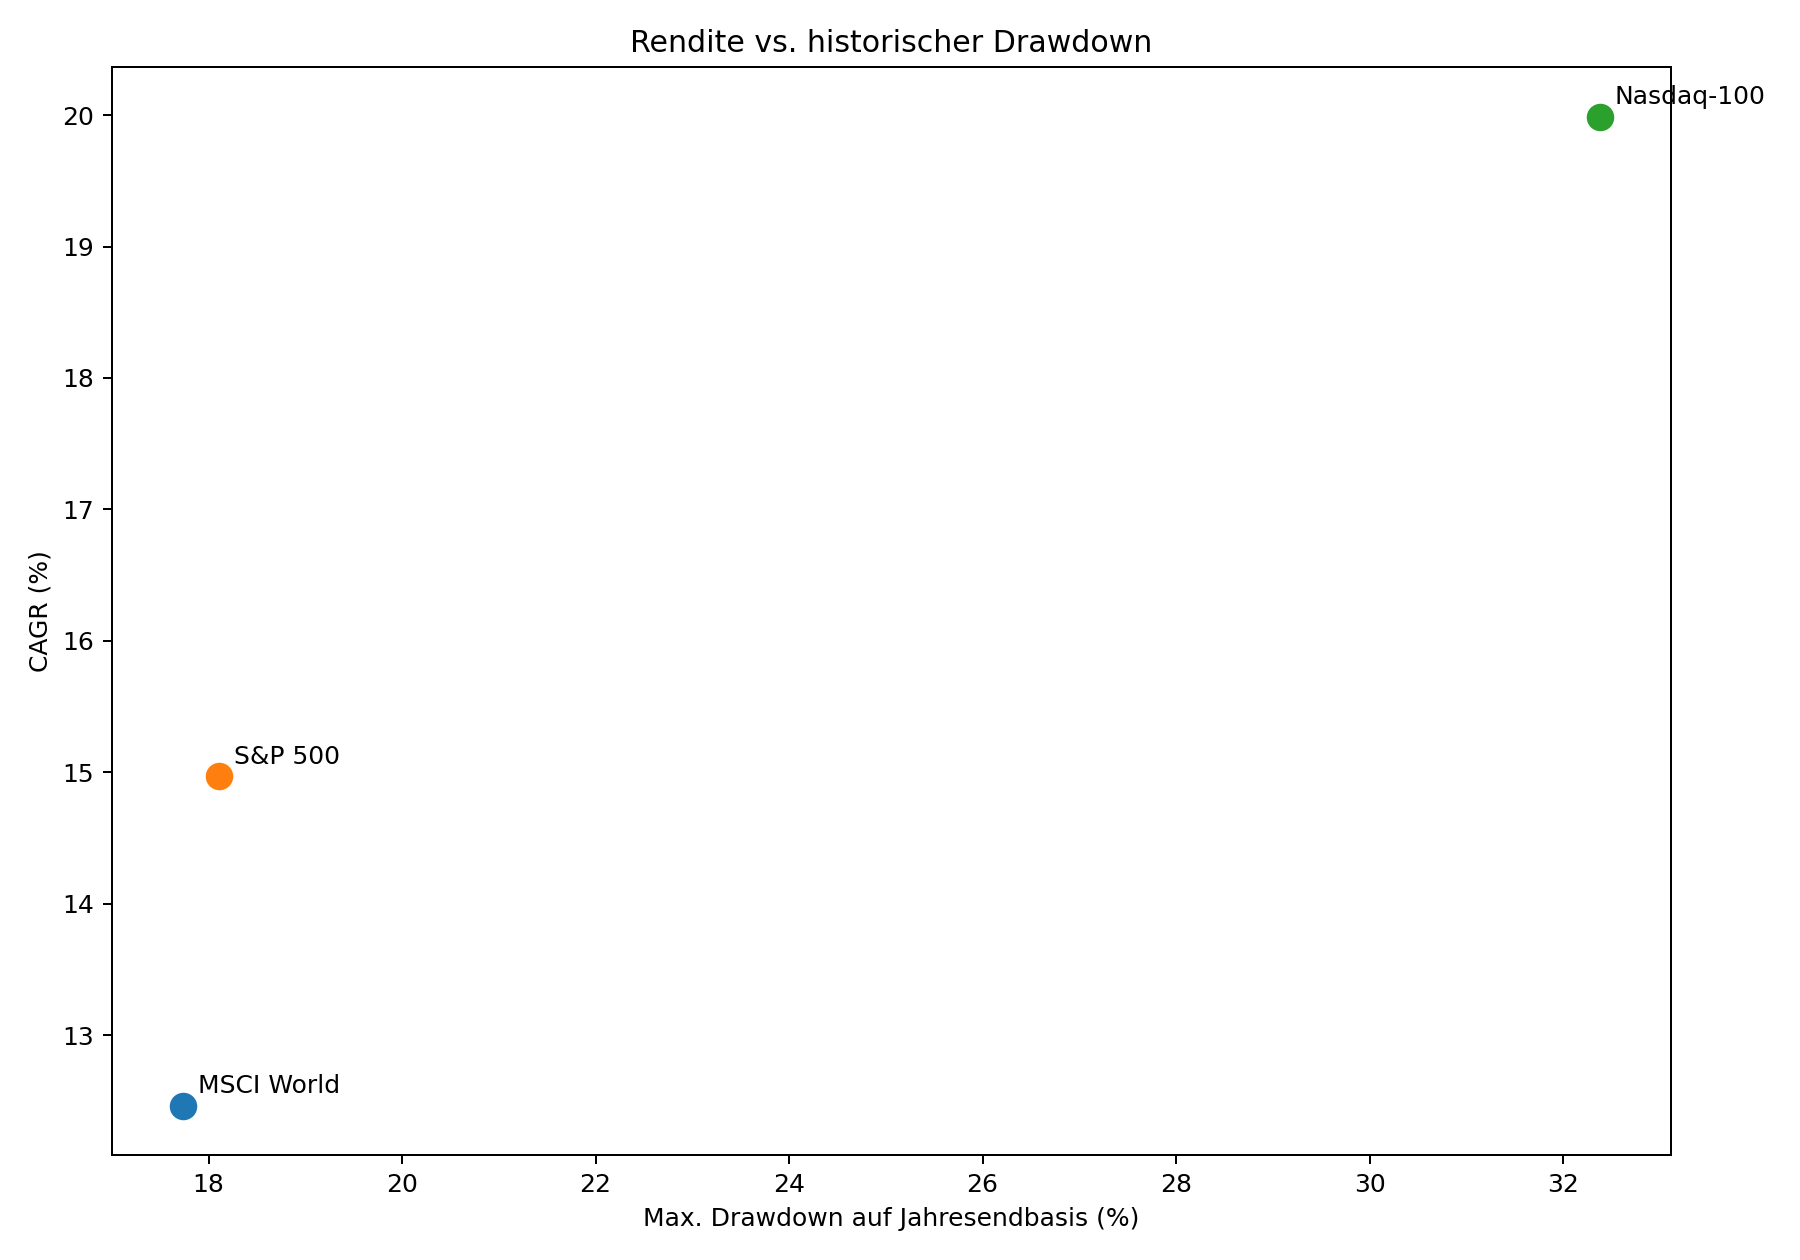
Abb. 6: Gegenüberstellung von CAGR und maximalem Drawdown auf Jahresendbasis. Die Grafik zeigt den historischen Zielkonflikt zwischen höherer Rendite und stärkeren zwischenzeitlichen Verlusten.
Fazit
Der Vergleich zeigt drei unterschiedliche Risiken. Die Sparanlage hatte kaum sichtbare Kursschwankungen, verlor aber real erheblich an Kaufkraft. Die private Rentenversicherung kann Garantien und Versicherungselemente bieten, ist jedoch durch Kosten und geringere Liquidität belastet. Die Aktienindizes erzeugten im betrachteten Zeitraum erheblich höhere reale Vermögenszuwächse, verlangten dafür aber die Bereitschaft, zeitweise Verluste von mehreren zehn Prozent auszuhalten.
Die entscheidende Frage lautet deshalb nicht nur: Wie viel Geld habe ich am Ende? Sondern: Wie viel Kaufkraft habe ich am Ende – und welches Risiko musste ich auf dem Weg dorthin tragen?
Historische Renditen garantieren keine zukünftige Entwicklung. Diese Analyse dient ausschließlich der Einordnung historischer Daten und stellt keine Anlageberatung dar.
Methodik
Zeitraum: Kalenderjahre 2012 bis 2025
Startkapital: 10.000 USD
Keine weiteren Einzahlungen
MSCI World: Gross Return in USD
S&P 500: Total Return inklusive reinvestierter Dividenden
Nasdaq-100: Total Return (XNDX)
Inflation: U.S. CPI-U, Jahresdurchschnitt
Sparanlage: historische FDIC National Savings Rates; ältere und neuere FDIC-Reihen werden kombiniert
Private Rentenversicherung: Modellbenchmark aus veröffentlichten Assekurata-Beitragsrenditen; keine konkrete Police
Steuern, individuelle Transaktionskosten und Wechselkurseffekte sind nicht berücksichtigt
Hinweis / Disclaimer
Dieser Beitrag dient ausschließlich der Information und der Darstellung historischer Daten und Modellrechnungen. Er stellt keine Anlageberatung, Anlageempfehlung oder Aufforderung zum Kauf oder Verkauf von Finanzinstrumenten dar. Historische Renditen und Modellrechnungen sind keine Garantie für zukünftige Ergebnisse. Investitionen in Wertpapiere sind mit Risiken verbunden und können zu erheblichen Verlusten bis hin zum Verlust des eingesetzten Kapitals führen.
Quellen und Datengrundlagen
MSCI – MSCI World Index Factsheet (Gross Returns, USD)
Nasdaq – NASDAQ-100 Total Return Index (XNDX)
S&P 500 annual total returns – historical series
U.S. Bureau of Labor Statistics – CPI-U annual averages
FRED / FDIC – National Rate on Non-Jumbo Deposits: Savings (historical series)
FRED / FDIC – National Rate: Savings (current methodology)
Assekurata – Marktstudie Überschussbeteiligungen und Garantien 2025