Monte-Carlo-Simulation: Vermögensaufbau, Rendite und Risiko
Monte-Carlo-Simulationen zeigen, wie sich Vermögen unter unterschiedlichen Rendite- und Risikoszenarien entwickeln kann. Anhand eines ETF-Sparplans erklären wir 100.000 simulierte Kapitalmarktverläufe, Volatilität, Inflation, Gebühren und die Wahrscheinlichkeit, ein Vermögensziel innerhalb des Modells zu erreichen.
Monte-Carlo-Simulation: Vermögensaufbau, Rendite und Risiko verstehen
Warum eine einzige Renditeannahme nicht ausreicht
Wer langfristig Vermögen aufbauen möchte, fragt sich häufig: Wie viel Geld werde ich in 20 oder 30 Jahren besitzen? Klassische Zinseszinsrechner liefern bei einer festen Renditeannahme genau einen Verlauf. Kapitalmärkte entwickeln sich jedoch nicht gleichmäßig: Auf Gewinne können Verluste und längere Seitwärtsphasen folgen.
Eine Monte-Carlo-Simulation untersucht diese Unsicherheit, indem sie viele mögliche Kapitalmarktverläufe unter definierten Annahmen berechnet. Sie ist keine Vorhersage der Zukunft.
1. Was ist eine Monte-Carlo-Simulation?
Die Monte-Carlo-Methode ist ein statistisches Verfahren, bei dem Zufallszahlen verwendet werden, um komplexe Prozesse vielfach zu simulieren. Sie wurde in den 1940er-Jahren im Umfeld der Forschung am Los Alamos National Laboratory entwickelt; Stanislaw Ulam und John von Neumann gehörten zu ihren prägenden Wissenschaftlern.
In der Finanzplanung erzeugt das Verfahren viele rechnerische Vermögensverläufe. Jeder Verlauf heißt Simulationspfad.
Startkapital und monatliche Sparrate
Anlagehorizont und jährliche Sparratenerhöhung
Erwartete Rendite und Volatilität
Inflation und laufende Gebühren
2. Die Monte-Carlo-Simulation in der Ansparphase
Während der Ansparphase wird regelmäßig neues Kapital investiert, etwa über einen ETF-Sparplan oder für die private Altersvorsorge. Das Modell untersucht, welches Vermögen bei einer vorgegebenen Sparrate, Laufzeit und Risikostruktur entstehen könnte.
Bei einer inversen Berechnung wird dagegen das Zielvermögen vorgegeben. Anschließend wird die erforderliche Sparrate für eine gewünschte modellierte Erfolgswahrscheinlichkeit gesucht.
3. Ein einfaches Beispiel: 500 US-Dollar monatlich über 30 Jahre
Startkapital: 0 USD. Monatliche Sparrate: 500 USD. Laufzeit: 30 Jahre. Effektive nominale Jahresrendite: 7 %. Volatilität, Inflation, Gebühren und Sparratenerhöhung: jeweils 0 %.
Über 360 Monate werden insgesamt 180.000 USD eingezahlt. Bei einer konstanten effektiven Jahresrendite von 7 % und monatlicher Einzahlung zu Monatsbeginn ergibt sich ein Endvermögen von rund 588.032 USD. Der rechnerische Zuwachs beträgt rund 408.032 USD. Diese deterministische Referenzrechnung enthält noch kein Kapitalmarktrisiko.
4. Warum Volatilität entscheidend ist
Volatilität beschreibt die Schwankung der Renditen. Ein Portfolio mit 7 % erwarteter Jahresrendite und 16 % jährlicher Volatilität kann sehr unterschiedliche Ergebnisse erzielen. Je höher die Volatilität, desto größer ist unter sonst gleichen Annahmen typischerweise die Streuung der Modellergebnisse.
Volatility Drag: Verliert ein Portfolio zuerst 20 % und gewinnt anschließend 20 %, sinkt ein Startwert von 100.000 USD zunächst auf 80.000 USD und steigt danach nur auf 96.000 USD. Trotz eines arithmetischen Durchschnitts der beiden Renditen von 0 % beträgt der Gesamtverlust 4 %.
5. Was bedeuten 100.000 Simulationspfade?
Bei 100.000 Pfaden berechnet das Modell 100.000 mögliche Vermögensverläufe mit denselben Grundparametern, aber unterschiedlichen Zufallsrenditen. Eine größere Pfadanzahl reduziert den numerischen Simulationsfehler, beseitigt aber keine fehlerhaften Annahmen über Kapitalmärkte.
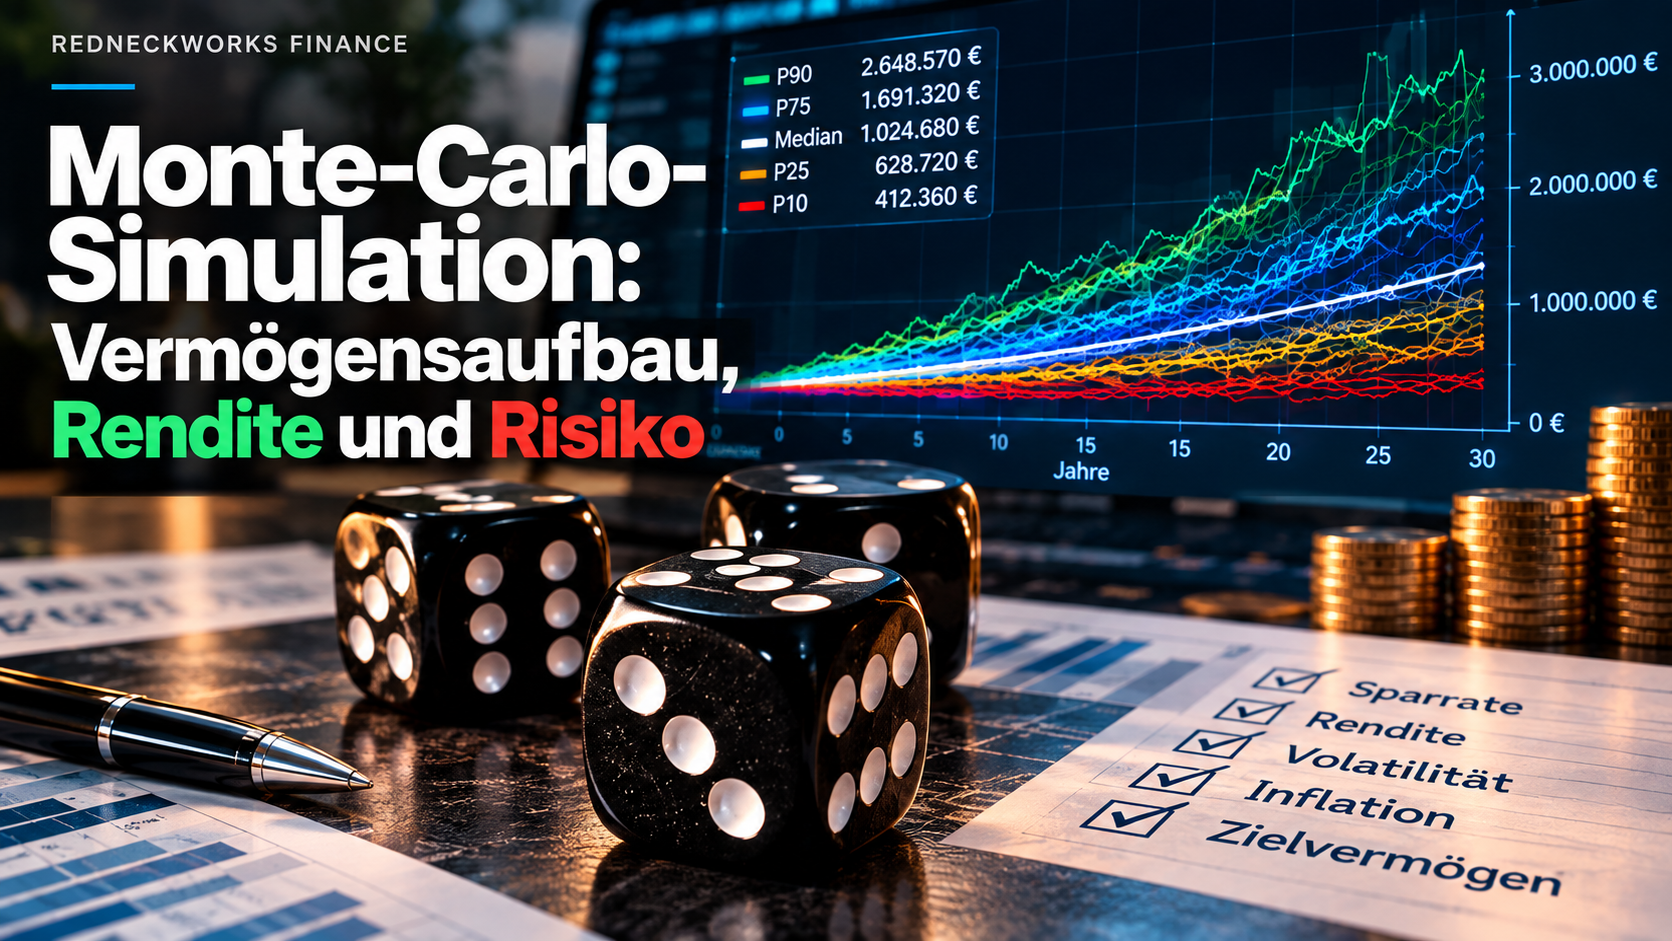
6. Perzentile: P10, P25, Median, P75 und P90
P10: Rund 10 % der simulierten Endwerte liegen darunter.
P25: Rund 25 % liegen darunter.
P50: Median; die Hälfte liegt darunter und die Hälfte darüber.
P75: Rund 75 % liegen darunter.
P90: Rund 90 % liegen darunter.
Perzentile beschreiben die Verteilung innerhalb des Modells. Sie sind weder garantierte Untergrenzen noch verlässliche Wahrscheinlichkeiten für tatsächliche zukünftige Marktentwicklungen.
7. Inflation: Nominales Vermögen ist nicht gleich Kaufkraft
Ein Endvermögen von 500.000 USD in 30 Jahren entspricht bei konstant 2 % Inflation einer heutigen Kaufkraft von ungefähr 276.000 USD, bei 3 % Inflation von ungefähr 206.000 USD. Deshalb sollten nominale und reale Ergebnisse getrennt betrachtet werden.
8. Gebühren und steigende Sparraten
Laufende Kosten verringern über Jahrzehnte den Zinseszinseffekt. Eine jährlich steigende Sparrate erhöht dagegen die nominalen Einzahlungen. Eine Erhöhung von beispielsweise 2 % jährlich kann Einkommenssteigerungen abbilden; sie darf jedoch nicht mit einem gleich hohen realen Sparzuwachs verwechselt werden.
9. Welche Sparrate benötige ich für mein Zielvermögen?
Die inverse Monte-Carlo-Simulation beantwortet eine andere Frage: Welche monatliche Sparrate führt im Modell bei einer Laufzeit von 30 Jahren beispielsweise in 80 % der Pfade zu einem Zielvermögen von 1.000.000 USD? Die errechnete Erfolgsquote gilt ausschließlich innerhalb des gewählten Modells und ist keine Garantie.
10. Parametrische und historische Simulationen
Parametrische Modelle erzeugen Renditen aus einer festgelegten mathematischen Verteilung mit angenommenen Rendite- und Volatilitätsparametern. Historische Bootstrap-Modelle ziehen dagegen Renditebeobachtungen aus vergangenen Marktdaten erneut. Beide Ansätze hängen von ihren Annahmen und Daten ab und können die Zukunft nicht zuverlässig vorhersagen.
11. Was Monte-Carlo-Simulationen nicht leisten können
Zukünftige Renditen, Volatilitäten und Inflation sicher vorhersagen
Strukturbrüche, Krisen und Extremereignisse vollständig abbilden
Veränderliche Korrelationen oder Renditeabhängigkeiten ohne passende Modellierung erfassen
Steuern und individuelle Entscheidungen berücksichtigen, sofern sie nicht modelliert sind
80 % Zielerreichung in simulierten Pfaden bedeutet nicht, dass die tatsächliche Chance auf Zielerreichung zuverlässig mit 80 % bekannt ist.
12. Monte-Carlo-Simulation selbst ausprobieren
RedneckWorks Finance ermöglicht parametrische und historische Simulationen, Sparraten und Sparratenerhöhungen, Inflation, Gebühren, nominale und reale Zielvermögen, inverse Sparratensuche, reproduzierbare Seeds und PDF-Berichte.
Simulator: https://redneckworks.bielski.nrw/de/finance/monte-carlo
Fazit
Monte-Carlo-Simulationen helfen, langfristigen Vermögensaufbau unter Unsicherheit zu analysieren. Entscheidend sind neben dem Median die Streuung der möglichen Ergebnisse und die Sensitivität gegenüber Rendite, Volatilität, Inflation und Gebühren.
Hinweis: Ausschließlich für Bildung und Information. Keine Anlageberatung, keine Renditegarantie und keine verlässliche Prognose zukünftiger Marktentwicklungen. Das Simulationsmodell befindet sich in fachlicher Validierung (Beta).